Qué documentos de un proveedor te sirven para costos e IVA descontable
En resumen
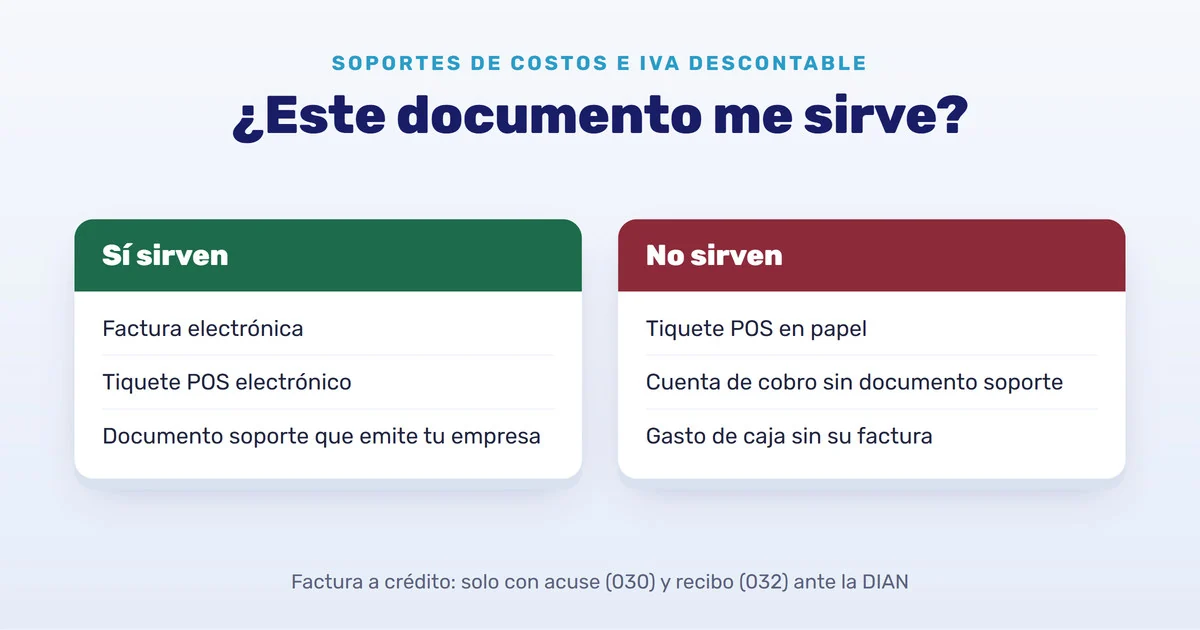
- Para soportar costos, deducciones e IVA descontable sirven la factura electrónica, el tiquete POS electrónico y el documento soporte que emite tu empresa cuando le compras a quien no factura.
- El tiquete POS en papel ya no sirve para eso (Estatuto Tributario, art. 616-1, parágrafo 2).
- Una factura a crédito solo soporta costos e IVA descontable cuando tu empresa confirma su recibo ante la DIAN (eventos 030 y 032).
- La fuga más común está en la caja menor: el gasto se paga, pero la factura nunca llega a la contabilidad.
Cada mes se pierden deducciones por documentos que sí existían pero no eran el documento correcto, o que nunca llegaron a la contadora. No es un problema de cuánto gastaste, sino de con qué lo soportas.
Los tres documentos que sí sirven
- Factura electrónica de venta. La que te emite un proveedor que factura electrónicamente. Llega a tu correo como un ZIP con el XML y el PDF, y queda registrada en la DIAN con su CUFE.
- Tiquete POS electrónico. Es el documento equivalente electrónico que te entregan en un punto de venta. Lleva su CUDE y su código QR, y también queda en la DIAN (Resolución DIAN 000165 de 2023, art. 16).
- Documento soporte. Cuando le compras a alguien que no está obligado a facturar, por ejemplo una persona natural que te presta un servicio, el documento lo emite tu empresa y lo valida ante la DIAN. La cuenta de cobro que te pasan no basta por sí sola.
Lo que ya no sirve
- El tiquete POS en papel, el de la máquina registradora de siempre. No da derecho a costos, deducciones ni IVA descontable (Estatuto Tributario, art. 616-1, parágrafo 2). Si tu proveedor te lo sigue entregando, pídele la factura electrónica.
- Una cuenta de cobro sin su documento soporte. Sirve para saber cuánto pagar, no para soportar el costo.
- Una factura emitida a «consumidor final». No identifica a tu empresa como compradora. Pide que la emitan a tu NIT.
Las facturas a crédito necesitan un paso más
Si el proveedor te vende a crédito, la factura solo sirve de soporte de costos, deducciones e IVA descontable cuando tu empresa confirma ante la DIAN que la recibió: el acuse de recibo (evento 030) y el recibo del bien o servicio (evento 032), según la Resolución DIAN 000085 de 2022, art. 34. Son eventos de RADIAN y los registra el comprador, no el proveedor.
Qué eventos enviar y cuándo lo decide tu contadora. Lo que no puede pasar es que nadie se entere de que faltan.
La fuga de la caja menor
El combustible, el almuerzo de la reunión, el repuesto que se compró de afán. Se pagan de la caja menor, se registran como gasto y la factura se queda en la guantera o en el correo de alguien. Sin la factura registrada, ese gasto no es deducible.
La solución no es pedirle más disciplina a todo el mundo. Es que registrar el gasto con su factura sea un solo paso y no dos.
Proveedores del exterior
Si el proveedor del exterior trae en su factura un número fiscal de su país (VAT o Tax ID), se registra con ese número. El NIT de tercero 444444 es solo para sociedades del exterior cuyo país no usa número fiscal, y su uso indebido puede ser sancionado (Resolución DIAN 000227 de 2025, art. 1.3.5.2.1, parágrafo 6).
Cómo lo resuelve la Plataforma SaaS IAnalitics
- En Compras y gastos cada documento tiene su tipo: factura electrónica, tiquete POS electrónico, cuenta de cobro, documento soporte o recibo.
- Las facturas electrónicas llegan sin digitarlas: cargas el ZIP o el XML del correo, o la traes de la DIAN por su CUFE, y desde ahí registras los eventos 030 y 032. Para traer muchas a la vez, Importar desde la DIAN carga el listado que se descarga del portal y las registra por lote, sin repetir las que ya están.
- La plataforma advierte las facturas a crédito que no tienen acuse o recibo.
- En los gastos de caja, el botón Guardar con factura registra el gasto con su factura en un solo paso, y la contabilidad lo toma de la compra, nunca dos veces. El filtro «Sin factura» muestra los gastos que aún no la tienen.
- El documento soporte se firma y se valida ante la DIAN al guardarlo.
El detalle está en el manual de Contabilidad y en el de Facturación electrónica. Nada de esto reemplaza el criterio de tu contadora: le ahorra la parte de perseguir documentos. Si quieres verlo con tus propias compras, agenda una demo.
¿Te sirvió? Cada semana compartimos guías como esta en LinkedIn. Sigue a IANALITICS en LinkedIn →