Promedio ponderado o PEPS: qué método de costeo de inventario te conviene
En resumen
- El método de costeo decide cuánto cuesta cada unidad que vendes y, con eso, cuánta utilidad muestra el mes.
- Para las pymes en Colombia, la NIIF para Pymes (sección 13) y la NIC 2 admiten el promedio ponderado y el PEPS. El UEPS no está permitido.
- Con precios de compra que suben, PEPS muestra un costo de ventas menor y un inventario más cercano al precio de hoy; el promedio suaviza los cambios.
- Cambiar de método es un cambio de política contable: se decide con la contadora, desde una fecha, y se documenta.
Compras diez martillos a $100, después otros diez a $120 y vendes cinco. ¿Cuánto te costaron esos cinco? La respuesta depende del método de costeo, y no es un detalle de contadores: cambia la utilidad del mes, el valor del inventario y el número que miras cuando decides precios.
Qué es el método de costeo
Es la regla con la que el sistema le pone costo a cada unidad que sale del inventario cuando compraste la misma mercancía a precios distintos. Para las pymes en Colombia hay dos reglas permitidas:
- Promedio ponderado. Cada vez que entra mercancía, el costo de todas las unidades se recalcula con un promedio. Todas valen lo mismo hasta la siguiente compra.
- PEPS (primeras en entrar, primeras en salir). Cada compra queda como una capa con su propio costo, y lo que vendes sale primero de la capa más antigua.
La NIIF para Pymes (sección 13) y la NIC 2 admiten esos dos. El UEPS, últimas en entrar, primeras en salir, no está permitido; si un software te lo ofrece para tu contabilidad, conviene preguntar por qué.
El mismo ejemplo con los dos métodos
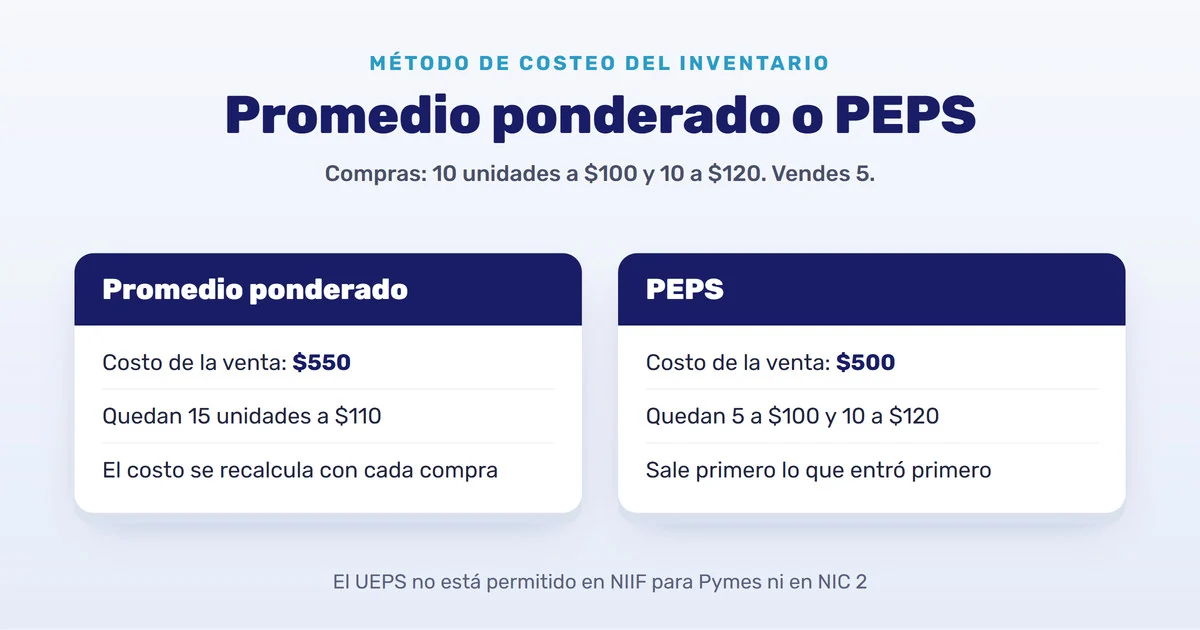
Tienes 10 unidades compradas a $100 y compras otras 10 a $120. Luego vendes 5.
| Promedio ponderado | PEPS | |
|---|---|---|
| Costo de las 5 vendidas | 5 × $110 = $550 | 5 × $100 = $500 |
| Lo que queda en inventario | 15 unidades a $110 = $1.650 | 5 a $100 y 10 a $120 = $1.700 |
| Costo unitario que ves en el inventario | $110 | $113,33 (promedio de lo que queda) |
Con las mismas compras y la misma venta, la utilidad bruta con PEPS es $50 mayor, porque sale el costo de la mercancía más vieja y más barata. Esos $50 no desaparecen: siguen en el inventario y aparecen como costo cuando vendas las unidades de $120. El método no cambia cuánto gastaste, cambia en qué mes lo reconoces.
Cuál conviene según lo que vendes
- Promedio ponderado encaja cuando manejas muchas referencias y compras seguido, como una ferretería o una distribuidora, y los precios de compra no cambian bruscamente. Es más simple de revisar y suaviza las alzas.
- PEPS encaja cuando la mercancía rota por lotes o tiene vencimiento (alimentos, droguería, cosméticos), o cuando los precios de compra suben seguido y quieres que el inventario quede valorado cerca de lo que te costaría reponerlo.
Ojo con una confusión común: PEPS es una regla de costo, no una regla de bodega. Que el sistema costee con PEPS no despacha por ti los lotes más viejos; eso sigue siendo disciplina en la bodega.
Si no tienes un motivo claro para PEPS, el promedio ponderado es un punto de partida razonable para la mayoría de los comercios. La decisión final es de tu contadora, porque afecta los estados financieros.
Cambiar de método no es un clic cualquiera
Pasar de un método a otro es un cambio de política contable. Se hace por un motivo, desde una fecha, y la contadora lo deja documentado. Cambiar de método cada vez que conviene a la utilidad del mes no es una opción.
En la práctica, el cambio parte del inventario que tienes hoy: el stock de cada producto, a su costo actual, es el punto de arranque del método nuevo.
Cómo lo hace la Plataforma SaaS IAnalitics
- El método se elige en Ajustes → General → Método de costeo, y solo lo cambia quien tiene permiso para modificar Ajustes. Los demás ven el método en uso.
- Con promedio, el costo se recalcula con cada entrada de mercancía.
- Con PEPS, cada entrada queda como una capa con su costo. Las capas se mueven con las ventas y sus anulaciones, las devoluciones del punto de venta, las facturas, las entradas, salidas y traslados entre almacenes y la carga de productos.
- Al pasar a PEPS, el stock de hoy de cada producto y almacén queda como su primera capa, a su costo actual. Al volver a promedio, el costo sigue desde el que tiene hoy.
Lo que el sistema no hace solo, y preferimos decirlo antes de que lo compres: el asiento contable del costo de ventas. El costo de cada venta se calcula y se ve en Inventario y en las ventas, pero el comprobante se registra a mano en el libro diario.
El paso a paso está en el manual de Contabilidad. Si quieres verlo con tus propios productos, la prueba de 20 días incluye a un asesor que te ayuda a cargar tu inventario.
¿Te sirvió? Cada semana compartimos guías como esta en LinkedIn. Sigue a IANALITICS en LinkedIn →