Contabilidad integrada: de la factura al estado financiero sin la planilla de fin de mes
En resumen
- En la Plataforma SaaS IAnalitics la contabilidad se arma desde los documentos que ya registra la operación: quien factura o paga no necesita conocer el plan de cuentas, y la contadora pasa de transcribir a revisar.
- Se contabilizan solos tres tipos de documento: la factura de venta (FE), el gasto de caja menor (E) y la factura o cuenta de cobro recibida (C, y E si ya se pagó). Lo demás entra con comprobante manual.
- Lo contabilizado no se borra: se reabre con un motivo y queda registro de quién lo hizo y cuándo.
- Incluye libro diario y mayor, estado de resultados, estado de situación financiera y conciliación bancaria; el cierre del ejercicio y el criterio contable siguen en manos de la contadora.
En muchas pymes el cierre del mes empieza igual. Alguien arma una planilla con las facturas de compra, los recibos de caja menor y las ventas, se la manda a la contadora, y ella vuelve a digitar todo en su software contable. Cada dato se escribe dos veces, por dos personas distintas, y las diferencias aparecen cuando el mes ya cerró.
El módulo de Contabilidad de la Plataforma SaaS IAnalitics parte de otra idea: quien opera el negocio registra sus documentos donde ya los registraba, y la contabilidad se arma a partir de ellos. La persona que factura o paga un gasto no necesita conocer el plan de cuentas. La contadora deja de transcribir y pasa a revisar.
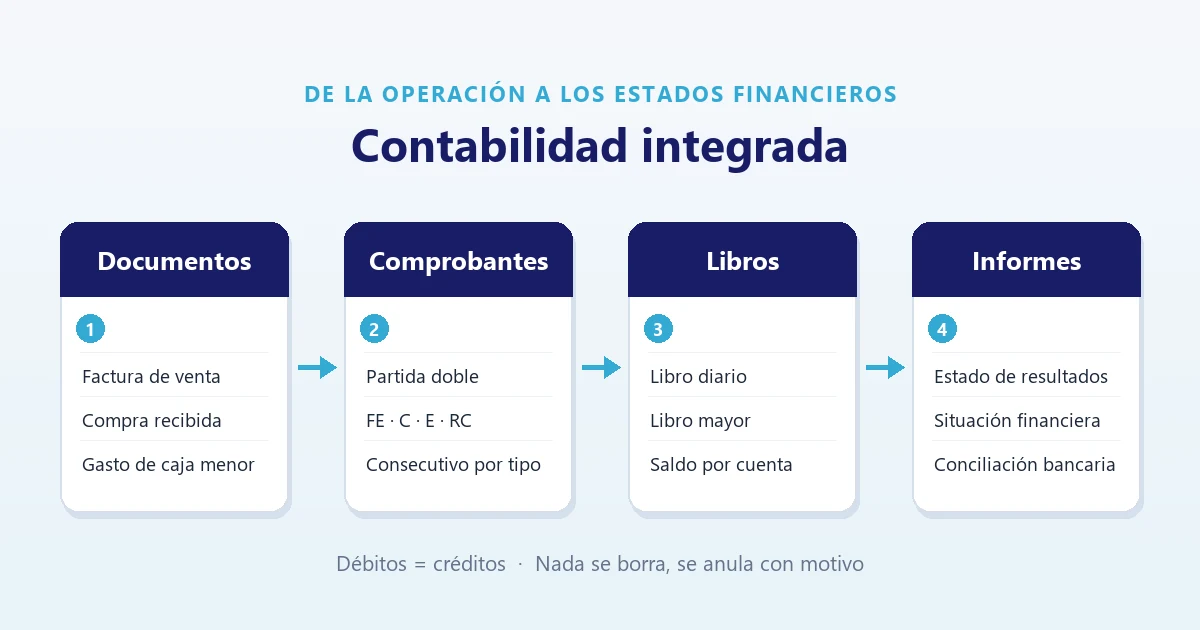
El recorrido de un documento
- Documentos. Una factura de venta, un gasto de caja menor, una factura o cuenta de cobro recibida, o un comprobante manual.
- Comprobantes. Cada documento se convierte en un asiento de partida doble. Cada tipo lleva su propio consecutivo continuo: FE para ventas, C para causaciones, E para egresos, RC para recibos de caja.
- Libros. El libro diario muestra cada línea contable; el libro mayor, el saldo de cada cuenta.
- Informes. Estado de resultados, estado de situación financiera y conciliación bancaria.
Los libros y estados se consultan por mes. Lo que decide en qué mes cae un movimiento es la fecha del documento, no el día en que alguien lo digitó.
Qué se contabiliza solo y qué no
Es la primera pregunta que hace cualquier contadora, y vale más saberlo antes que descubrirlo en el cierre. El sistema genera solo los asientos de tres tipos de documento:
| Hecho económico | Dónde se registra | Comprobante |
|---|---|---|
| Venta facturada | Facturación → Nueva factura | FE |
| Gasto pagado de la caja menor | Ventas → Gastos | E |
| Factura o cuenta de cobro recibida | Compras y gastos | C, y E si ya se pagó |
Todo lo demás entra con un comprobante manual en el libro diario: el cobro de las facturas (recibo de caja), el costo de ventas, la nómina con su seguridad social y prestaciones, las notas crédito de venta, las depreciaciones, los gastos bancarios y el 4x1000, y la liquidación de impuestos. La nómina electrónica, por ejemplo, se transmite a la DIAN desde el mismo módulo, pero su asiento lo registra la contadora.
Un detalle que conviene tener presente: las ventas del punto de venta mueven el saldo de la caja, pero el ingreso llega a la contabilidad cuando esa venta se factura.
La compra: el documento que reemplaza la planilla
En Compras y gastos cada factura o cuenta de cobro recibida se registra una vez, con todo lo que se necesita para contabilizarla: tipo y número del documento, fecha de expedición, proveedor, base, IVA de 0, 5 o 19 %, retefuente, reteICA y reteIVA, y el soporte en PDF o imagen. Si ya se pagó, se indica la fecha y la cuenta de donde salió el dinero.
La clave está en la categoría del gasto. Cada categoría guarda a qué cuentas va el gasto y cómo se reparte entre administración, ventas y producción. Quien registra solo elige la categoría; el criterio contable ya lo dejó configurado la contadora.
Así queda una factura de $500.000 más IVA, con retefuente de $20.000, repartida 70 % a administración y 30 % a ventas:
| Cuenta | Débito | Crédito |
|---|---|---|
| Gasto de administración (51xx), 70 % | 350.000 | |
| Gasto de ventas (52xx), 30 % | 150.000 | |
| IVA descontable | 95.000 | |
| Retenciones practicadas | 20.000 | |
| Proveedores (por pagar) | 575.000 | |
| Sumas iguales | 595.000 | 595.000 |
Las retenciones no reducen el total del documento: reducen lo que se le paga al proveedor. Si la compra ya estaba pagada, el sistema genera además el egreso que cancela los $575.000 contra el banco o la caja. Los códigos del ejemplo son ilustrativos; cada empresa usa los de su plan de cuentas.
Nada se borra: se anula con motivo
- Partida doble obligatoria. El sistema no guarda un comprobante en el que los débitos no sean iguales a los créditos.
- Un documento, un asiento. Pulsar Contabilizar varias veces solo procesa lo pendiente; ningún documento entra dos veces.
- Lo contabilizado queda bloqueado. Una compra ya contabilizada no se edita. Para corregirla se usa Reabrir para corrección, que pide un motivo y anula los comprobantes dejando registro de quién lo hizo y cuándo.
- Permisos separados. Quien solo registra documentos puede tener permiso de ver y crear; anular y reabrir exige el permiso de eliminar, que normalmente queda en manos de la contadora.
Libros, estados y conciliación
El libro mayor agrupa en la cuenta de cuatro dígitos y comprueba al pie que los débitos sean iguales a los créditos y que la suma de los saldos dé cero. El estado de resultados es acumulado desde el 1 de enero hasta el mes elegido. El estado de situación financiera acumula desde el inicio de la contabilidad y verifica que el activo sea igual al pasivo más el patrimonio. Cada libro y estado se imprime con el encabezado de la empresa, el NIT, el periodo y, en los estados, los espacios de firma del representante legal y del contador.
La conciliación bancaria importa el extracto del banco en Excel o CSV y lo cruza contra la contabilidad de esa cuenta: empareja movimientos con el mismo valor y hasta cinco días de diferencia en la fecha. Lo que queda por fuera se muestra en dos listas, lo que está en el banco sin registrar (gastos bancarios, 4x1000, rendimientos) y lo que está en libros sin aparecer en el banco (cheques sin cobrar, transferencias en tránsito o un registro equivocado). La conciliación no crea asientos: señala qué falta, y lo que falta se registra con un comprobante manual.
Lo que sigue siendo trabajo de la contadora
El módulo no reemplaza el criterio contable; le quita la transcripción. Siguen en sus manos la configuración inicial (el plan de cuentas sobre el PUC, el régimen ordinario o simple y qué cuenta corresponde a cada concepto), los comprobantes manuales del mes y el cierre del ejercicio: el sistema no traslada solo la utilidad del año anterior al patrimonio, y mientras ese comprobante no se haga, el balance lo muestra como diferencia.
Por eso tiene más sentido para empresas que ya facturan, compran y manejan caja dentro de la plataforma: ahí la contabilidad sale de datos que ya existen. Si tu empresa no opera en la plataforma y solo necesita llevar libros, el ahorro es mucho menor.
El paso a paso completo, con cada pantalla, los asientos de ejemplo y los mensajes del sistema, está en el manual del módulo de Contabilidad.
¿Quieres verlo con el cierre de un mes real?
Te mostramos cómo una factura, una compra y un gasto de caja llegan al libro mayor y a los estados financieros, y qué revisaría tu contadora.
Agendar una demostración O crea tu cuenta gratisEste artículo describe el funcionamiento del software y no constituye asesoría contable ni tributaria. Las cuentas y tratamientos de cada empresa los define su contador.
¿Te sirvió? Cada semana compartimos guías como esta en LinkedIn. Sigue a IANALITICS en LinkedIn →